Bandingkan tempoh berhutang bersama ansuran bulanan.
Bagi contoh pinjaman kereta RM81,000 pada kadar rata 2.9% setahun, ansuran bulanan berjadual kira-kira RM1,546 untuk lima tahun, RM1,160 untuk tujuh tahun dan RM946 untuk sembilan tahun. Jumlah faedah meningkat daripada RM11,745 kepada RM16,443 dan seterusnya RM21,141, jadi ansuran bulanan paling rendah juga membawa faedah sepanjang tempoh paling tinggi dalam contoh ini.
Harga kereta ialah RM90,000 dengan bayaran muka 10%, iaitu RM9,000. Harga, bayaran muka dan kadar dikekalkan supaya kesan tempoh sahaja yang kelihatan. Ini tidak mengesahkan setiap tempoh tersedia bagi kereta pilihan anda, dan kadar rata 2.9% setahun ialah andaian hipotetikal untuk ilustrasi, bukan tawaran bank semasa.
Contoh kiraan: prinsipal sama, tiga komitmen
Faedah kadar rata dikira sebagai prinsipal didarab kadar rata tahunan dan bilangan tahun. Jadual di bawah menggunakan angka ansuran bulanan sebelum pembundaran untuk kiraan; nilai yang ditunjukkan dibundarkan untuk bacaan.
| Tempoh | Ansuran bulanan (sebelum pembundaran) | Ansuran bulanan (dibundarkan) | Jumlah faedah | Jumlah bayaran berjadual |
|---|---|---|---|---|
| 5 tahun (60 bulan) | RM1,545.75 | RM1,546 | RM11,745 | RM92,745 |
| 7 tahun (84 bulan) | RM1,160.035714… | RM1,160 | RM16,443 | RM97,443 |
| 9 tahun (108 bulan) | RM945.75 | RM946 | RM21,141 | RM102,141 |
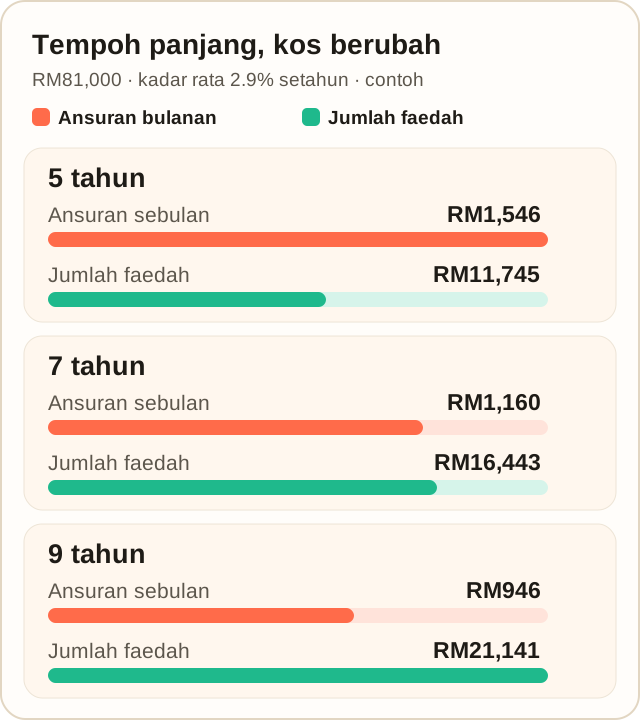
Cara kiraan: RM81,000 × 2.9% setahun × 5 tahun = RM11,745 faedah; RM81,000 + RM11,745 = RM92,745; RM92,745 ÷ 60 bulan = RM1,545.75 sebulan. Langkah sama untuk tujuh dan sembilan tahun memberi RM97,443 ÷ 84 = RM1,160.035714… dan RM102,141 ÷ 108 = RM945.75 sebulan. (Angka tujuh tahun menjadi RM1,160.04 apabila dibundarkan kepada sen terdekat, atau RM1,160 kepada ringgit terdekat.)
Jumlah bayaran ini tidak termasuk bayaran muka RM9,000 dan belanja penggunaan. Ia perbandingan pembiayaan, bukan kos pemilikan penuh.
Kadar rata berbanding kadar efektif
Angka 2.9% ialah kadar rata yang dikenakan ke atas prinsipal asal sepanjang tempoh. Oleh sebab anda membayar balik sebahagian hutang setiap bulan, kos efektif wang itu lebih tinggi daripada 2.9%. Jadual di bawah menukar setiap aliran tunai kadar rata kepada kadar pulangan dalaman (IRR) bulanan, kemudian disetahunkan dalam dua cara.
| Tempoh | IRR bulanan | Disetahunkan (bulanan × 12) | Setara kompaun tahunan |
|---|---|---|---|
| 5 tahun | ≈ 0.455% sebulan | ≈ 5.46% | ≈ 5.60% |
| 7 tahun | ≈ 0.450% sebulan | ≈ 5.40% | ≈ 5.53% |
| 9 tahun | ≈ 0.444% sebulan | ≈ 5.33% | ≈ 5.46% |
Lajur "disetahunkan (bulanan × 12)" hanya mendarab kadar bulanan dengan dua belas; ia bukan pulangan kompaun tahunan dan bukan sebut harga bank termasuk semua caj. Lajur "setara kompaun tahunan" mengkompaunkan kadar bulanan sepanjang setahun. Kedua-duanya bukan kadar yang ditawarkan bank anda hari ini; ini kesetaraan aritmetik bagi contoh kadar rata hipotetikal ini sahaja.
Kalkulator pinjaman kereta yang dipautkan menunjukkan anggaran pendidikan ringkas menggunakan kadar rata × 1.8 (5.22% jika anda memasukkan 2.9%). Anggaran ringkas itu bukan IRR aliran tunai khusus tempoh dalam jadual ini, jadi angka kadarnya berbeza walaupun kiraan ansuran bulanan dan jumlah faedah sepadan. Kedua-duanya tidak menggantikan kadar efektif dan sebut harga penuh yang didedahkan oleh bank.
Peratus setara menurun sedikit apabila tempoh dipanjangkan dalam contoh ini, tetapi jumlah faedah dalam ringgit meningkat. Maka peratus sahaja tidak menentukan pilihan yang lebih murah secara keseluruhan; bandingkan jumlah pinjaman, jumlah bayaran, tempoh dan caj bersama-sama.
Jangan gunakan formula kadar rata 2.9% untuk tawaran baki berkurangan. Kaedah bayaran lain memerlukan jadual sendiri. Contoh ini untuk kontrak kadar rata lama atau semasa peralihan, bukan semua pembiayaan baharu.
Fikirkan berapa lama kereta akan digunakan
Catat masa anda mungkin menukar kereta sebelum memilih tempoh. Jika bercadang menjual lebih awal, tanya bank cara penyelesaian dikira dan jangan anggap jumlah faedah penuh menerangkan kos rancangan anda. Panduan ini tidak mengira sebarang diskaun penyelesaian yang dijamin.
Insurans, minyak, penyelenggaraan, cukai jalan, parkir dan pembaikan berasingan daripada perbandingan ansuran. Bayaran yang mudah pada tahun pertama masih perlu ditanggung bersama bil kemudian. Nilai sama ada kereta masih memenuhi keperluan sepanjang tempoh hutang.
Jika ansuran lima tahun terlalu tinggi, bandingkan harga kereta lebih rendah selain tempoh lebih panjang. Itu memberi dua cara untuk mengurangkan ansuran dan menjelaskan kesan setiap pilihan terhadap ansuran serta jumlah faedah. Kekalkan bayaran muka yang realistik; meminjamnya di tempat lain mengubah jumlah hutang keseluruhan.
Semak kaedah dalam sebut harga
Peralihan sewa beli Malaysia berlangsung dari 1 Jun 2026 hingga 31 Mac 2027. Dalam tempoh ini sesetengah bank mungkin masih menawarkan kontrak kadar rata atau Rule-of-78, manakala yang lain mungkin menyebut harga secara baki berkurangan, jadi kaedah sebut harga perlu disahkan dengan bank. Tiada satu formula universal untuk setiap kontrak baharu. Menurut ABM, pelanggan yang layak dan menyelesaikan awal perjanjian kadar tetap berkaedah Rule-of-78 akan menerima diskaun ihsan. Syarat kelayakan terpakai; bank mengira amaun sebenar mengikut ciri perjanjian dan masa penyelesaian, lalu memberikannya apabila sebut harga penyelesaian diminta. Kenyataan peralihan ABM/AIBIM/ADFIM.
Kiraan kadar rata 2.9% ini ialah contoh kontrak lama atau kontrak kadar rata semasa peralihan; ia andaian hipotetikal, bukan kadar bank semasa atau kaedah untuk semua perjanjian baharu. Kadar rata dikenakan pada jumlah asal sepanjang tempoh yang dinyatakan. Sebut harga baki berkurangan memerlukan kiraan berbeza. Minta kadar efektif dan jumlah bayaran berjadual, kemudian bandingkan jumlah pinjaman serta tempoh yang sama.
Apa yang bank akan semak?
Bajet ini tidak menyemak rekod kredit, mengesahkan pendapatan atau meluluskan kereta tertentu. Tanya bank tentang kenderaan yang diterima, bayaran muka, tempoh tersedia dan bukti pendapatan yang diperlukan. Harga yang muat dalam bajet anda belum tentu memenuhi syarat bank. Pinjaman yang tersedia pula belum tentu sesuai dengan belanja isi rumah.
Asingkan harga kereta daripada aksesori, insurans dan pakej pilihan. Semak item yang dibiayai dan item yang perlu dibayar tunai. Simpan wang bayaran muka berasingan daripada wang servis atau pembaikan mengejut. Jika bercadang menjual awal, minta anggaran penyelesaian pada masa itu; baki hutang bukan sekadar bilangan ansuran yang tinggal didarab dengan nilai ansuran.
Adakah pinjaman kereta sembilan tahun sentiasa pilihan yang salah?
Contoh hanya menunjukkan kesan setiap pilihan terhadap ansuran dan jumlah faedah. Bajet, kontrak yang tersedia dan tempoh penggunaan anda masih penting.
Mengapa kadar setara melebihi 2.9%?
Kadar rata dikenakan atas prinsipal asal, manakala kiraan setara mengambil kira aliran bayaran semasa hutang dibayar.
Adakah jumlah ini amaun yang perlu dibayar untuk penyelesaian awal?
Tidak. Itu bayaran sepanjang tempoh penuh. Dapatkan sebut harga penyelesaian mengikut tarikh dan perjanjian sebenar.
Kira menggunakan angka anda
Buka kalkulator pinjaman kereta
Perancangan indikatif sahaja, bukan jaminan kelulusan atau kadar tertentu.
Sumber
- Kenyataan peralihan sewa beli ABM/AIBIM/ADFIM — kenyataan diterbitkan 16 Mac 2026; disemak 16 September 2026.